

通関とは?通関手続きの流れ・必要書類・関税の計算・費用をわかりやすく解説


通関とは、貨物を輸出または輸入するときに税関へ申告し、検査などを経て許可を受ける手続きです。どの国と取引する場合でも、国境を越える貨物は必ずこの手続きを通ります。流れや必要書類を知らないまま進めると、貨物が港で止まって保管料がかさんだり、申告の誤りで税金を追加で納めることになったりします。
この記事では、通関の意味と通関業者の役割を押さえたうえで、輸出と輸入それぞれの通関手続きの流れ、必要書類、関税と消費税の計算例、費用の目安までを図解で解説します。
この記事でわかること
- ・通関と通関手続きの意味、通関が必要になる場面
- ・通関業者・乙仲・フォワーダーの役割の違い
- ・輸出通関と輸入通関の流れ、必要書類
- ・関税と消費税の計算方法、通関費用の目安
▼目次
1. 通関とは
通関の意味
通関とは、貨物を日本から海外へ送り出すとき、または海外から日本へ引き取るときに、税関(Customs)に申告して許可を受ける手続きの総称です。英語では「Customs Clearance」と呼びます。「通関手続き」も同じ意味で使われます。
関税法では、輸出は「内国貨物を外国に向けて送り出すこと」、輸入は「外国貨物を本邦に引き取ること」と定められており、どちらも税関長の許可が必要です。許可を受けるまで、貨物は港や空港の近くにある保税地域から動かせません。
通関が必要になる場面
商品の売買にともなう輸出入だけでなく、展示会に出す商品の持ち出し、試作品やサンプルの送付、個人輸入も通関の対象です。金額の大小や、商売のための貨物かどうかにかかわらず、国境を越える貨物には原則として通関が必要です。
通関が行われる理由
税関が通関で確認しているのは、主に次の3点です。
- 関税や消費税を正しく徴収すること
- 麻薬や銃器、偽ブランド品など、法律で輸出入が禁止・制限されている物を水際で止めること
- 何がどの国とどれだけ取引されたかを貿易統計として記録すること
通関は税金を納めるだけの事務作業ではなく、国の安全と経済の秩序を守る仕組みでもあります。そのため、申告の内容には正確さが求められます。
2. 通関業者とは
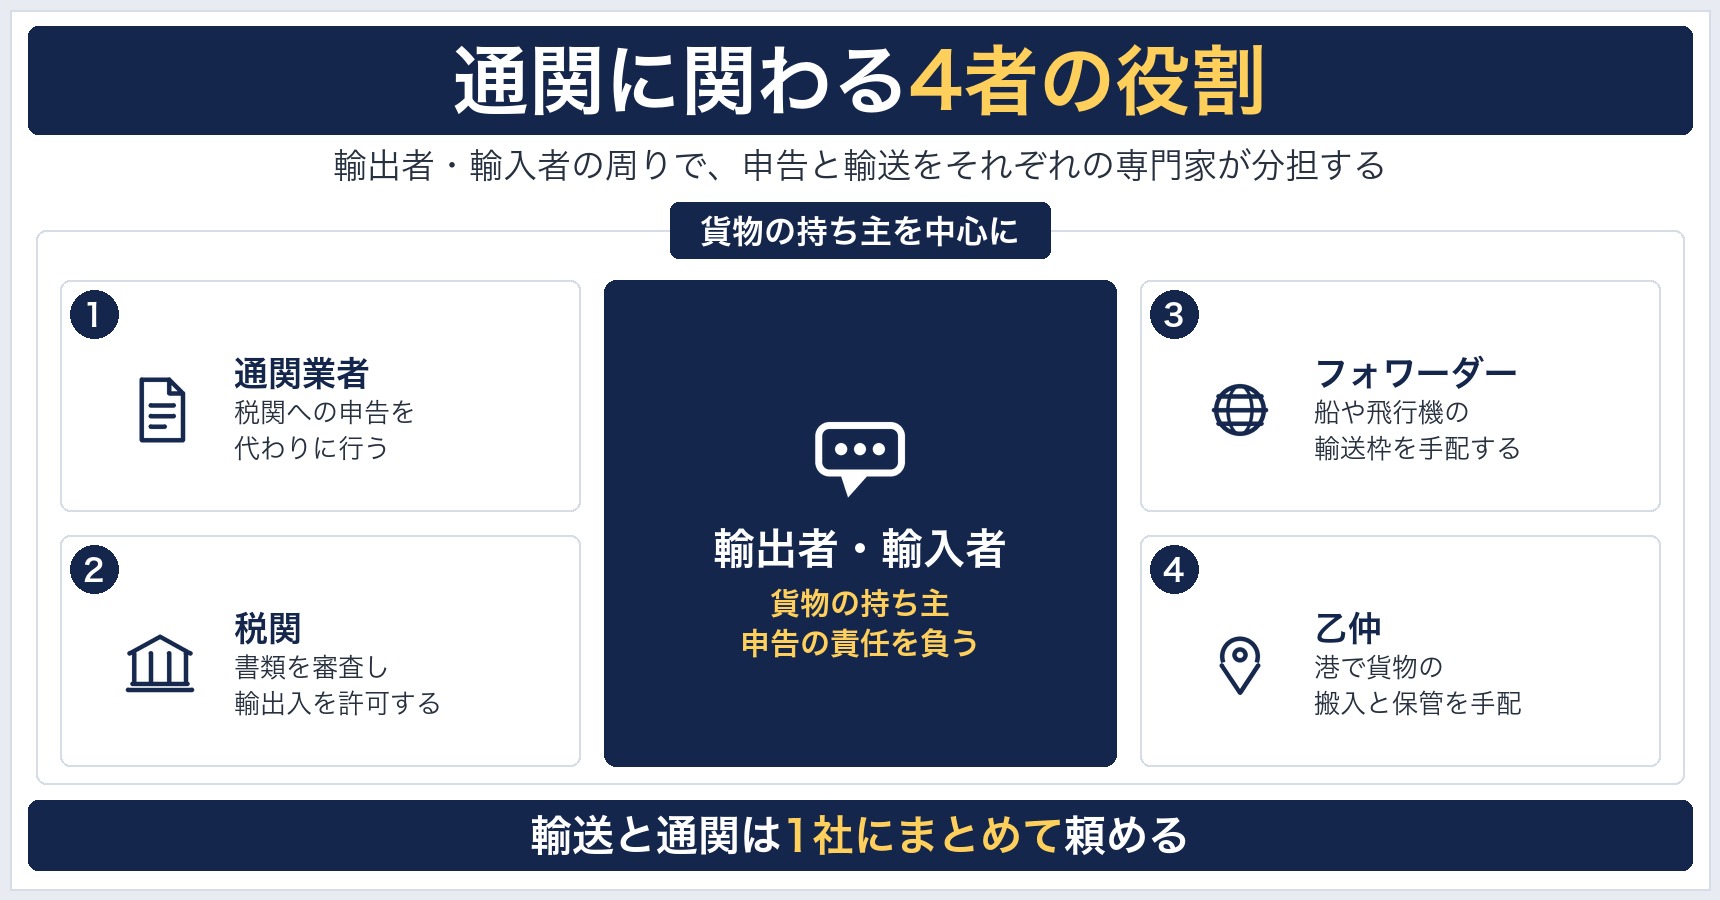
通関業者の役割
通関業者(Customs Broker)とは、通関業法にもとづいて財務大臣の許可を受け、輸出者や輸入者に代わって税関への申告を行う事業者です。営業所ごとに国家資格の「通関士」を置くことが義務づけられており、通関士が申告書類の内容を審査してから税関に提出します。
通関業者の主な業務は次のとおりです。
- 輸出入申告書の作成と、NACCS(輸出入・港湾関連情報処理システム)による電子申告
- HSコード(品目ごとの分類番号)の判定と関税額の計算
- 関税・消費税の立替納付
- 税関検査への立ち会い
- 食品衛生法や植物防疫法など、関税法以外の法律にもとづく許可・届出の確認
- EPA(経済連携協定)の低い税率を使うための手続きの支援
乙仲・フォワーダーとの違い
貿易の実務では、通関業者のほかに「乙仲」と「フォワーダー」という言葉がよく出てきます。役割は本来それぞれ違います。
| 呼び方 | 正式な呼び方 | 主な役割 |
|---|---|---|
| 通関業者 | 通関業者(財務大臣の許可) | 税関への輸出入申告を代行する |
| 乙仲(おつなか) | 海運貨物取扱業者(海貨業者) | 港で貨物の受け渡し、積み降ろし、保管、搬出入を手配する |
| フォワーダー | 貨物利用運送事業者 | 船会社や航空会社の輸送枠を手配し、国際輸送をまとめて引き受ける |
乙仲という呼び名は、戦前の海運組合法にあった「乙種海運仲立業」に由来します。実際には、通関業の許可を持つフォワーダーや海貨業者が多く、国際輸送の手配から通関までを一括で引き受けるのが一般的です。初めての輸出入では、輸送と通関をまとめて1社に依頼すると窓口がひとつで済みます。
通関は自社でもできる
自社の貨物であれば、通関業者に頼まず自社で申告することも法律上は認められています。一方、他社の貨物の申告を仕事として代行するには通関業の許可が必要です。自社で申告する場合も、HSコードの判定や関係法令の確認、NACCSの操作には専門知識が要るため、取引件数が少ないうちは通関業者に依頼する企業が大半です。
3. 通関手続きの流れ
通関手続きは輸出と輸入で流れが異なります。まず全体を比べてから、それぞれの要点を見ていきます。
| 段階 | 輸出通関 | 輸入通関 |
|---|---|---|
| 1 | 船や航空便の輸送枠を予約する | 貨物が日本の港・空港に着き、保税地域に入る |
| 2 | 貨物を保税地域に搬入する | 輸入申告書を税関に提出する |
| 3 | 輸出申告書を税関に提出する | 税関が書類を審査し、必要なら貨物を検査する |
| 4 | 税関が書類を審査し、必要なら貨物を検査する | 関税・消費税・地方消費税を納める |
| 5 | 輸出許可を受ける | 輸入許可を受ける |
| 6 | 船や飛行機に積み込み、海外へ送り出す | 保税地域から貨物を引き取り、国内へ配送する |
輸出通関の流れ
輸出では、まず船会社や航空会社に輸送枠(船腹)を予約し、貨物を保税地域に搬入します。保税地域とは、税関の管理のもとで輸出入の貨物を一時的に置いておける場所で、港や空港の近くにあります。
搬入後、通関業者が品名・数量・価格・仕向け国などを記した輸出申告書を作り、NACCSで税関に申告します。税関は書類の審査を基本とし、必要と判断した貨物だけを実際に開けて検査します。問題がなければ輸出許可が出て、貨物を船や飛行機に積み込めます。輸出には原則として関税がかかりません。
輸出許可を受けたことを示す「輸出許可通知書」は、輸出取引の証明として消費税の免税(輸出免税)の手続きなどに使うため、なくさずに保管しておきます。
輸出規制品と該非判定
武器への転用が可能な製品や技術は、外為法(外国為替及び外国貿易法)にもとづく安全保障貿易管理の対象です。規制品目にあたる場合は、輸出の前に経済産業大臣の許可が必要になります。規制品目にあたるかどうかの判断を「該非判定」といい、これは輸出者自身の責任で行います。機械部品や電子部品、化学品を扱う企業は、取引先から該非判定書を求められることもあるため、早めに確認しておくと手続きが止まりません。
輸入通関の流れ
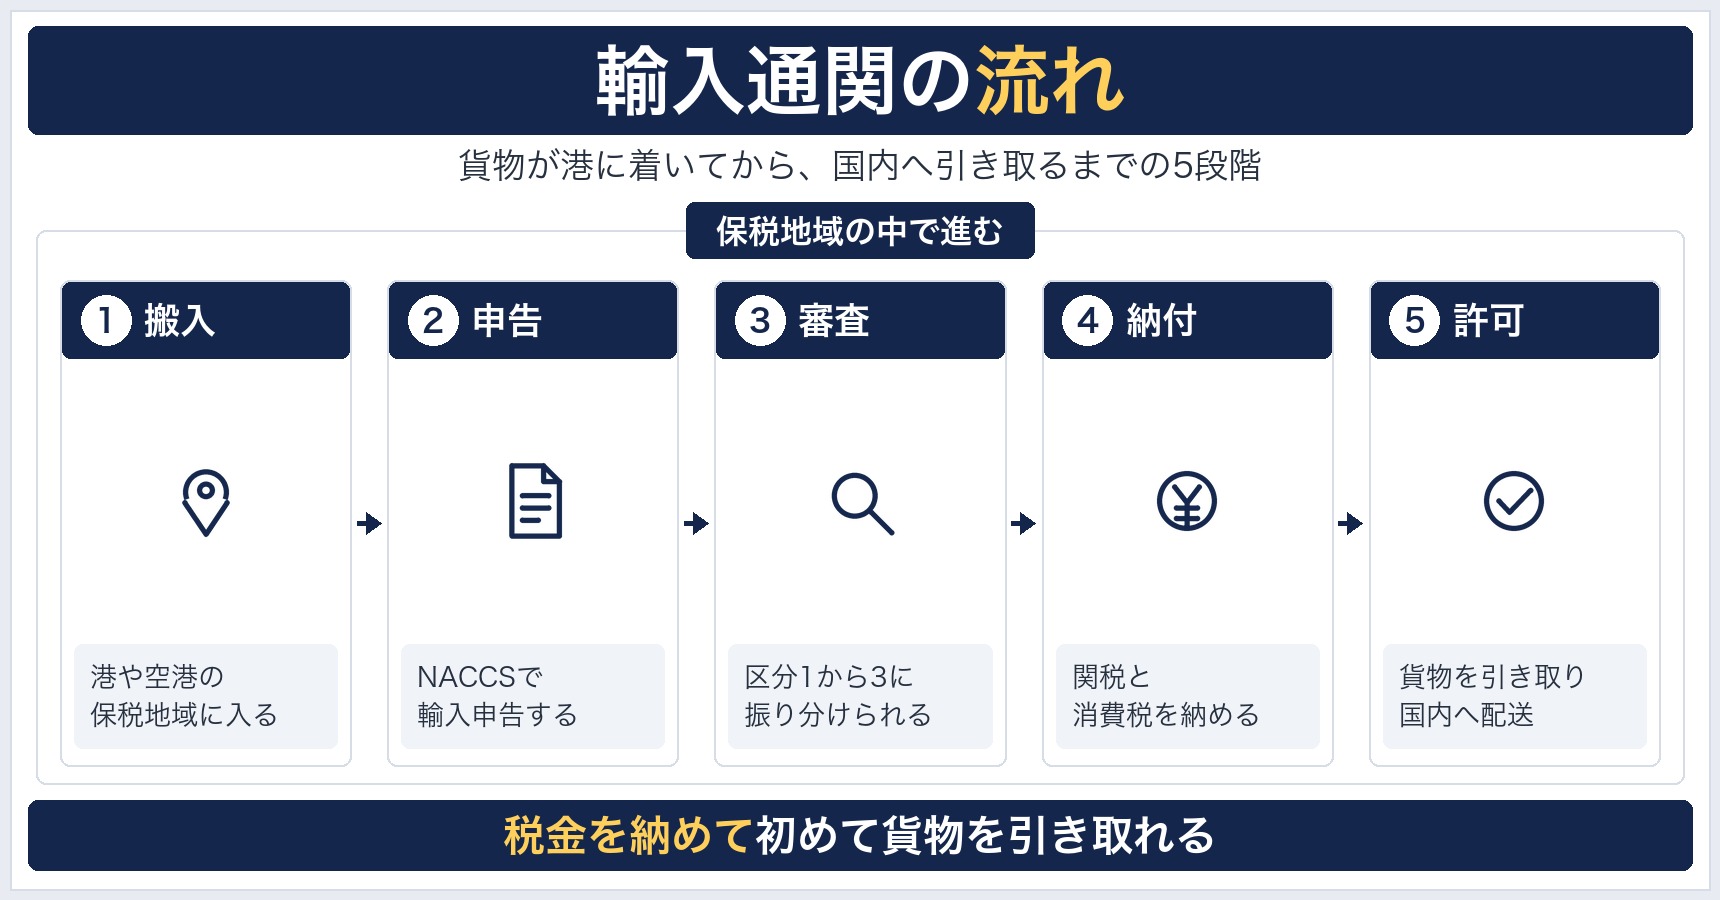
輸入は、貨物が日本の港や空港に着いて保税地域に入ったところから始まります。通関業者は、インボイスやパッキングリストなどの書類をもとに輸入申告書を作り、NACCSで税関に申告します。
申告を受けた税関は、貨物を次の3つに振り分けます。
| 区分 | 内容 |
|---|---|
| 区分1(簡易審査) | 書類の提出も検査も省略され、すぐに許可される |
| 区分2(書類審査) | 税関が申告書類の内容を確認する |
| 区分3(検査) | 税関がコンテナなどを開けて貨物そのものを確認する |
審査や検査が終わり、関税・消費税・地方消費税を納めると輸入許可が出て、貨物を引き取れます。税金は許可の前に納めるのが原則ですが、税関長の承認を受けた輸入者は、担保を提供して許可を受けたあとにまとめて申告・納付する「特例申告」も使えます。
食品は食品衛生法にもとづく届出、植物や動物は検疫、医薬品や医療機器は薬機法にもとづく承認が、輸入申告の前に必要です。これらに時間がかかると、その間の保管料がかさむため、品目ごとに必要な手続きを先に確かめておきます。
4. 通関に必要な書類
通関に使う主な書類は次のとおりです。輸出と輸入で共通のものが多く、品目によって追加の書類が必要になります。
| 書類 | 内容 | 輸出 | 輸入 |
|---|---|---|---|
| インボイス(商業送り状) | 品名、数量、単価、合計金額、取引条件、売主と買主 | 必要 | 必要 |
| パッキングリスト(梱包明細書) | 梱包ごとの品名、数量、重量、容積 | 必要 | 必要 |
| 船荷証券(B/L)または航空貨物運送状(AWB) | 運送会社が発行する貨物の受取証 | 船積み後に発行 | 必要 |
| 原産地証明書 | 貨物がどの国で作られたかを証明する書類 | 相手国でEPAを使うとき | EPAを使うとき |
| 関係法令の許可・届出の書類 | 食品衛生法、植物防疫法、薬機法、外為法などにもとづくもの | 該当品目のみ | 該当品目のみ |
| 保険証券 | 貨物にかけた海上保険などの証券 | 不要 | 課税価格の計算に使う |
インボイスとパッキングリスト
インボイスは通関でいちばん基本になる書類で、税関はこの金額をもとに税金を計算します。品名は「Machine Parts」のようなあいまいな書き方ではなく、「Stainless Steel Bearing for Industrial Motor」のように素材と用途がわかるように書くと、HSコードの判定が早く進みます。
実際の取引価格より低い金額をインボイスに書く「アンダーバリュー」は関税法違反となり、不足分の税金に加えて加算税が課されるほか、罰則の対象にもなります。パッキングリストは、税関が検査のときに中身を照合するほか、運送会社が運賃を計算するときにも使います。インボイスと数量や重量が食い違わないように作ります。
B/LとAWBの違い
船荷証券(B/L:Bill of Lading)は海上輸送で船会社が発行する書類で、貨物の受取証であると同時に、貨物を引き取る権利を表す有価証券でもあります。航空輸送で使う航空貨物運送状(AWB:Air Waybill)は運送契約の証拠となる書類で、有価証券ではありません。
原産地証明書とEPA
日本がEPAを結んでいる国との取引では、条件を満たせば通常より低い関税率が使えます。そのためには、貨物がその協定の原産品であることを示す原産地証明書や、輸出者・輸入者などが自ら作成する原産品申告書が必要です。輸入する場合は仕入れ先に、輸出する場合は相手国で低い税率を使えるよう自社側で準備します。
5. 関税の仕組みと計算方法
関税とは
関税とは、外国から輸入される貨物にかかる税金です。国内の産業を守ることと、国の財源を確保することが主な目的で、関税法と関税定率法などにもとづいて税関が徴収します。輸出には原則として関税がかかりません。
関税率の種類と適用の順番
日本の関税率には、次のような種類があります。
| 税率 | 内容 |
|---|---|
| 基本税率 | 関税定率法で定めた標準の税率 |
| 暫定税率 | 関税暫定措置法で一定期間だけ定める税率。基本税率より優先される |
| 協定税率(WTO税率) | WTO加盟国からの輸入に使う税率 |
| 特恵税率(GSP) | 開発途上国からの輸入に使う低い税率 |
| EPA税率 | EPAを結んだ国からの輸入で、原産品と認められた貨物に使う税率 |
まずEPA税率や特恵税率の条件を満たすかを確かめ、満たさない場合は協定税率と、暫定税率または基本税率を比べて低いほうが使われます。同じ品目でも、どの国から輸入するかで税率が大きく変わることがあります。品目ごとの税率は税関の「実行関税率表」で確認できます。
関税と消費税の計算例
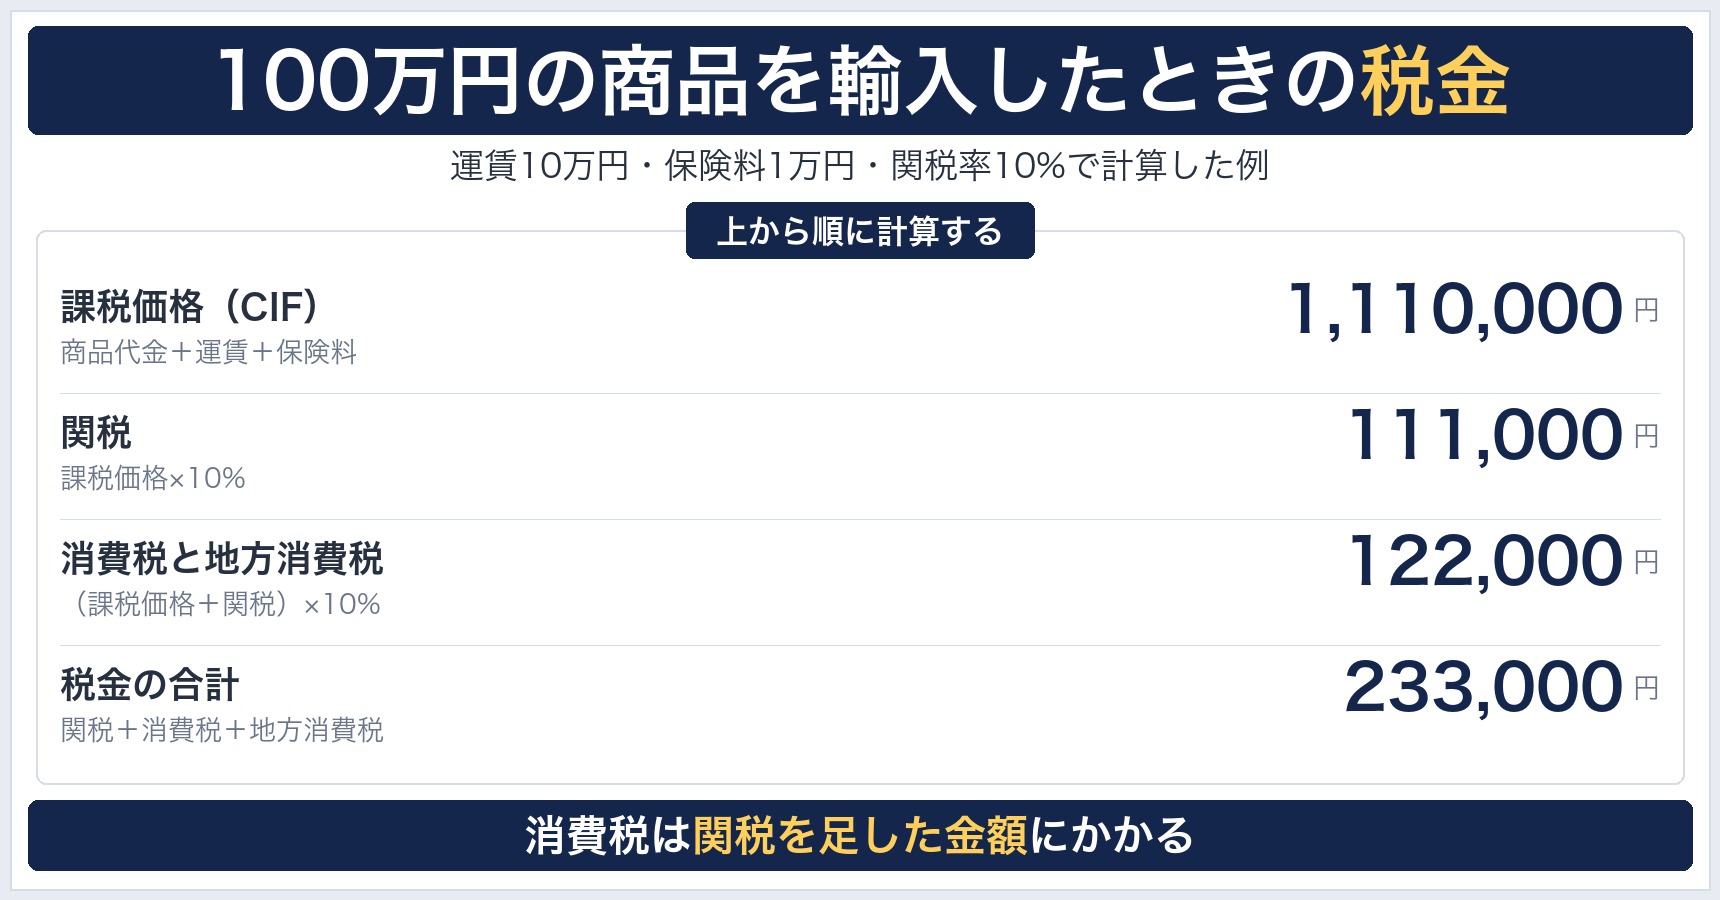
関税額は「課税価格 × 関税率」で計算します。日本の輸入では、課税価格は原則としてCIF価格です。CIF価格は、商品代金(Cost)に保険料(Insurance)と日本の港までの運賃(Freight)を足した金額です。
たとえば商品代金100万円、運賃10万円、保険料1万円、関税率10%の場合は次のようになります。
| 項目 | 計算 | 金額 |
|---|---|---|
| 課税価格(CIF価格) | 100万円 + 10万円 + 1万円 | 111万円 |
| 関税 | 111万円 × 10% | 11万1,000円 |
| 消費税の課税標準 | 111万円 + 11万1,000円 | 122万1,000円 |
| 消費税(国税) | 122万1,000円 × 7.8% | 約9万5,200円 |
| 地方消費税 | 消費税(国税)× 22/78 | 約2万6,800円 |
| 納める税金の合計 | 関税 + 消費税 + 地方消費税 | 約23万3,000円 |
消費税と地方消費税を合わせると税率は10%(食料品などは8%)で、関税を足した金額にかかる点に注意します。この例では、商品代金100万円に対して税金だけで約23万円がかかります。実際の納付額は100円未満の切り捨てなどの端数処理で少し変わります。
重さや数量に応じて一定額がかかる「従量税」の品目や、金額と数量の両方を組み合わせる品目もあります。HSコードが変わると税率も変わるため、分類に迷う品目は通関業者に早めに相談しておくと、見積もりと実際の税額のずれを防げます。
6. 通関費用の目安
通関費用の内訳
輸出入にかかる費用は、大きく次の3つに分かれます。
| 費用 | 内容 |
|---|---|
| 税金 | 関税・消費税・地方消費税(輸入のみ) |
| 通関業者の手数料 | 申告の基本料金、書類作成料、税関検査の立ち会い料、関係法令の手続き料など |
| 港湾・物流の費用 | THC(ターミナルでの貨物の取り扱い料)、保管料、検査のための搬出入費、国内配送費など |
通関手数料の相場
通関業者の手数料は、かつては上限額が決められており、輸出申告は1件5,900円、輸入申告は1件11,800円でした。上限は2017年の通関業法改正でなくなりましたが、その後もこの金額が業界の目安として使われてきました。近年は基本料金を引き上げる通関業者も出ており、実際の金額は業者や貨物の内容で変わります。
見積もりを取るときは、申告の基本料金だけでなく、検査になった場合の費用や立替金の手数料が含まれているかを確かめると、あとから想定外の請求を受けずに済みます。
7. 通関をスムーズに進めるポイント
通関業者の選び方
通関業者を選ぶときは、次の点を比べます。
- 自社の品目の取り扱い実績があるか(食品、化学品、医療機器など関係法令の多い品目は業者ごとの差が大きい)
- 使う港や空港に営業所があるか
- 見積もりに含まれる費用と含まれない費用がはっきりしているか
- 国際輸送の手配まで一括で頼めるか
- 税関から指摘を受けたときに素早く対応してくれるか
よくあるトラブルと防ぎ方
もっとも多いのは、書類の不備や記載の誤りです。インボイスとパッキングリストの数量が合わない、品名があいまいでHSコードが決まらない、といった理由で税関から問い合わせが入ると、許可が数日遅れることがあります。出荷前に通関業者に書類を見てもらうだけで、多くは防げます。
次に多いのが、関係法令の手続き漏れです。食品の届出や検疫を後回しにすると、貨物が港で止まり、保管料が日ごとに増えていきます。また、EPA税率を使える取引なのに原産地の書類を用意しておらず、高い税率で納めてしまう例もあります。
リードタイムを短くする工夫
通関にかかる時間を短くするには、書類を早めにそろえることが基本です。そのうえで、輸入では貨物が着く前に書類の審査を済ませておく「予備審査制度」を使うと、到着後すぐに許可を受けやすくなります。
輸出入の件数が多い企業には、AEO制度もあります。AEO(Authorized Economic Operator)とは、貨物の安全管理と法令を守る体制が整っていると税関が認めた事業者のことで、認定を受けると審査や検査が簡素になり、通関にかかる時間を短くできます。
8. よくある質問(FAQ)
Q1. 通関にかかる時間はどのくらい?
書類に不備がなく、輸入で区分1になった場合は申告からすぐに許可されることもあります。書類審査や検査になると、半日から数日かかるのが一般的です。食品の届出などの手続きが重なると、さらに日数がかかります。
Q2. 通関士と通関業者の違いは?
通関業者は、財務大臣の許可を受けて通関の代行を事業として行う会社です。通関士は、通関業者で申告書類を審査するための国家資格を持つ人のことです。通関業者は営業所ごとに通関士を置く必要があります。
Q3. 関税率を輸入前に確かめる方法は?
税関の「事前教示制度」を使うと、輸入しようとする貨物のHSコードや関税率について、税関から事前に回答を受けられます。文書で回答を受けた場合、その内容は輸入申告の審査で尊重されるため、新しい商品を輸入するときの見積もりに役立ちます。
9. 通関や輸出入の相談先
通関は、書類をそろえて申告するだけの手続きに見えますが、HSコードの判定、EPA税率の使い方、関係法令の確認、通関業者やフォワーダーの選び方まで、判断することが多くあります。初めての輸出入では、どこから手をつければよいか迷うのが自然です。
Digima〜出島〜では、海外進出や輸出入に関するご相談を無料で受け付けています。「初めて輸出するので何を準備すればよいか知りたい」「自社の品目に強い通関業者やフォワーダーを探したい」「EPAを使って関税を下げられるか確かめたい」といった段階から、貴社の状況に合った専門家をご紹介します。
この記事が役に立つ!と思った方はシェア
海外進出相談数
27000
件突破!!
最適サポート企業を無料紹介
コンシェルジュに無料相談