

現地法人と子会社・支店・駐在員事務所の違い|海外展開でどの形を選ぶか


現地法人は海外で設立した法人を指す言葉で、子会社は親会社との資本関係を指す言葉です。日本企業が過半数を出資して海外に作った法人は、現地法人であり海外子会社でもあります。海外展開で実際に迷うのは言葉の違いより、現地法人、支店、駐在員事務所のどれを置くかです。
Digima〜出島〜の『海外進出白書(2025-2026年版)』と公的機関の資料をもとに、現地法人と子会社の違い、支店や駐在員事務所との比較、海外展開の段階に合わせた進出形態の選び方を解説します。
この記事でわかること
- ・現地法人と子会社の違い
- ・現地法人と支店、駐在員事務所の比較
- ・現地法人のメリットとデメリット
- ・海外展開の段階に合わせた進出形態の選び方
- ・国によって変わる規制の例
▼目次
1. 現地法人と子会社の違いは言葉が指すもの
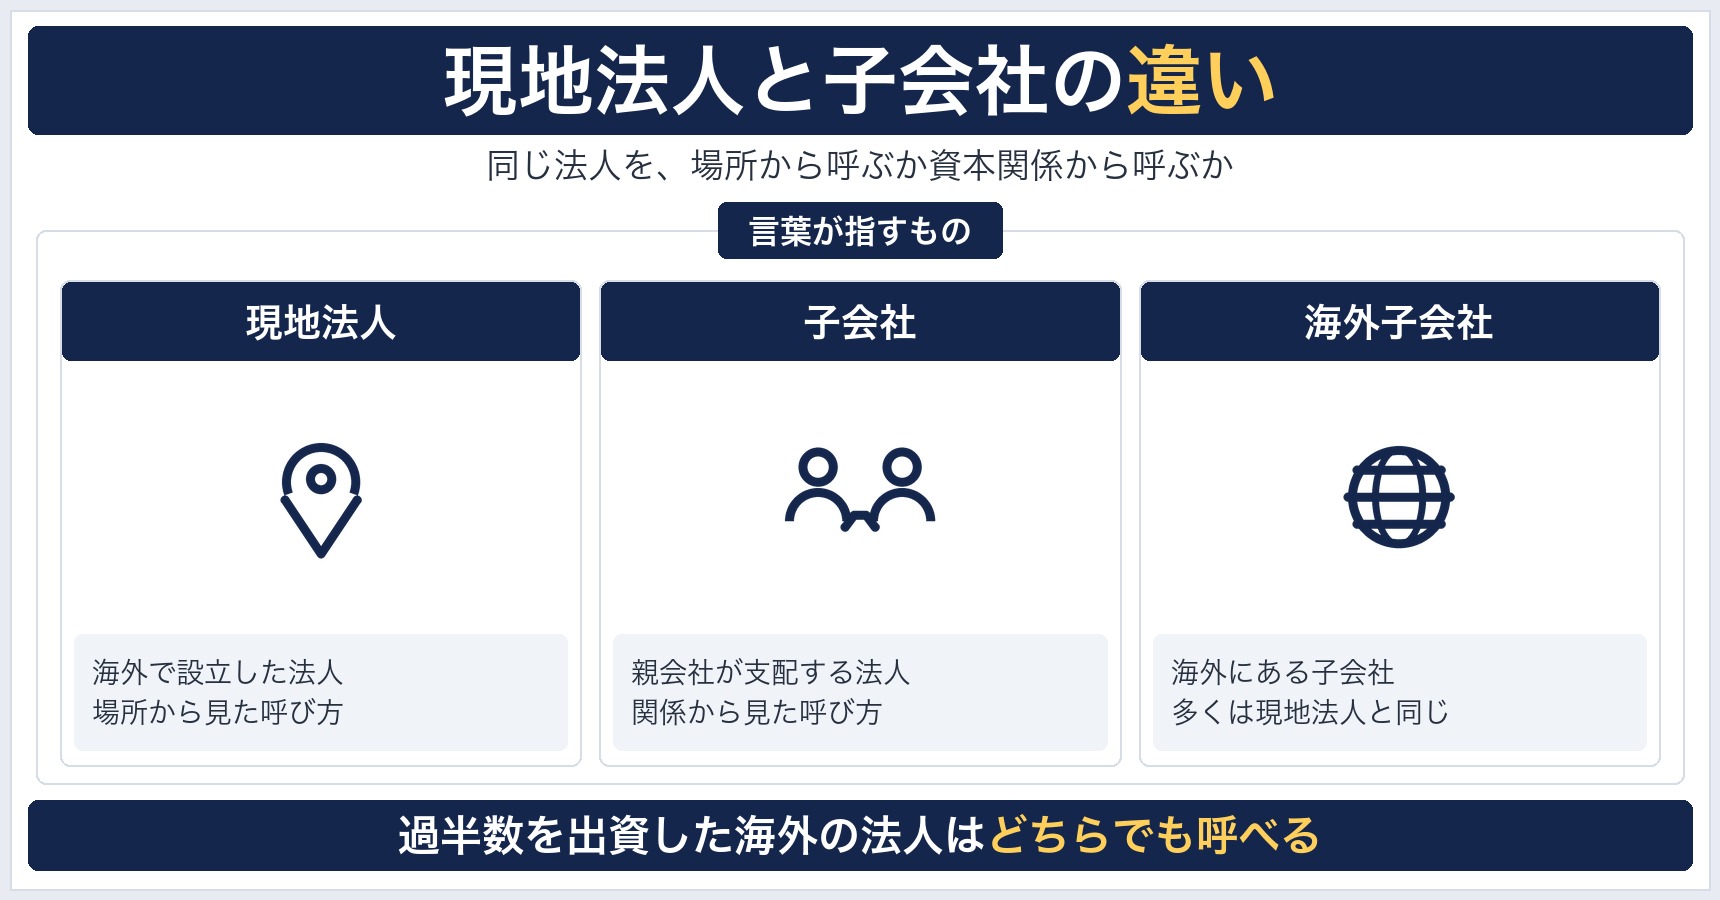
現地法人と子会社は、どちらかを選ぶものではありません。同じ法人を、場所から呼ぶか資本関係から呼ぶかの違いです。図のとおり3つの言葉を分けておくと、社内の説明や専門家との会話で取り違えが減ります。呼び方がずれる場面も合わせて確かめます。
現地法人は法人のある場所から見た呼び方
現地法人は、進出先の国の法律に基づいて設立した法人を指す、実務で広く使われる呼び方です。会社法に現地法人という定義はなく、資料によって範囲が少し異なります。経済産業省の海外事業活動基本調査では、日本側の出資比率が10%以上の外国法人である海外子会社と、日本側の出資比率が50%超の海外子会社が50%超を出資する海外孫会社を、まとめて現地法人としています。
出典:経済産業省「海外事業活動基本調査の名簿の作成方法」(2026年10月確認)
子会社は親会社との関係から見た呼び方
子会社は会社法に定めがある言葉で、会社が総株主の議決権の過半数を持つ株式会社など、経営を支配している法人を指します。国内にあるか海外にあるかは問いません。海外に設立した法人がこの条件に当たれば海外子会社と呼ばれ、現地法人と同じ法人を指すことになります。会議で「現地法人を作る」と「海外子会社を作る」が同じ意味で使われるのは、このためです。
出資比率によって呼び方がずれる場面
言葉の違いが実務に影響するのは、現地企業と共同で出資する場合です。たとえば日本企業の出資が30%の合弁会社は、統計上は現地法人に含まれますが、経営を支配していなければ会社法の子会社には当たりません。同じ現地法人でも、子会社なら親会社の連結の範囲や管理の仕組みの対象になります。出資比率を決めるときは、呼び方ではなく、誰が経営を決められるのかを確かめます。

2. 現地法人と支店・駐在員事務所の違い
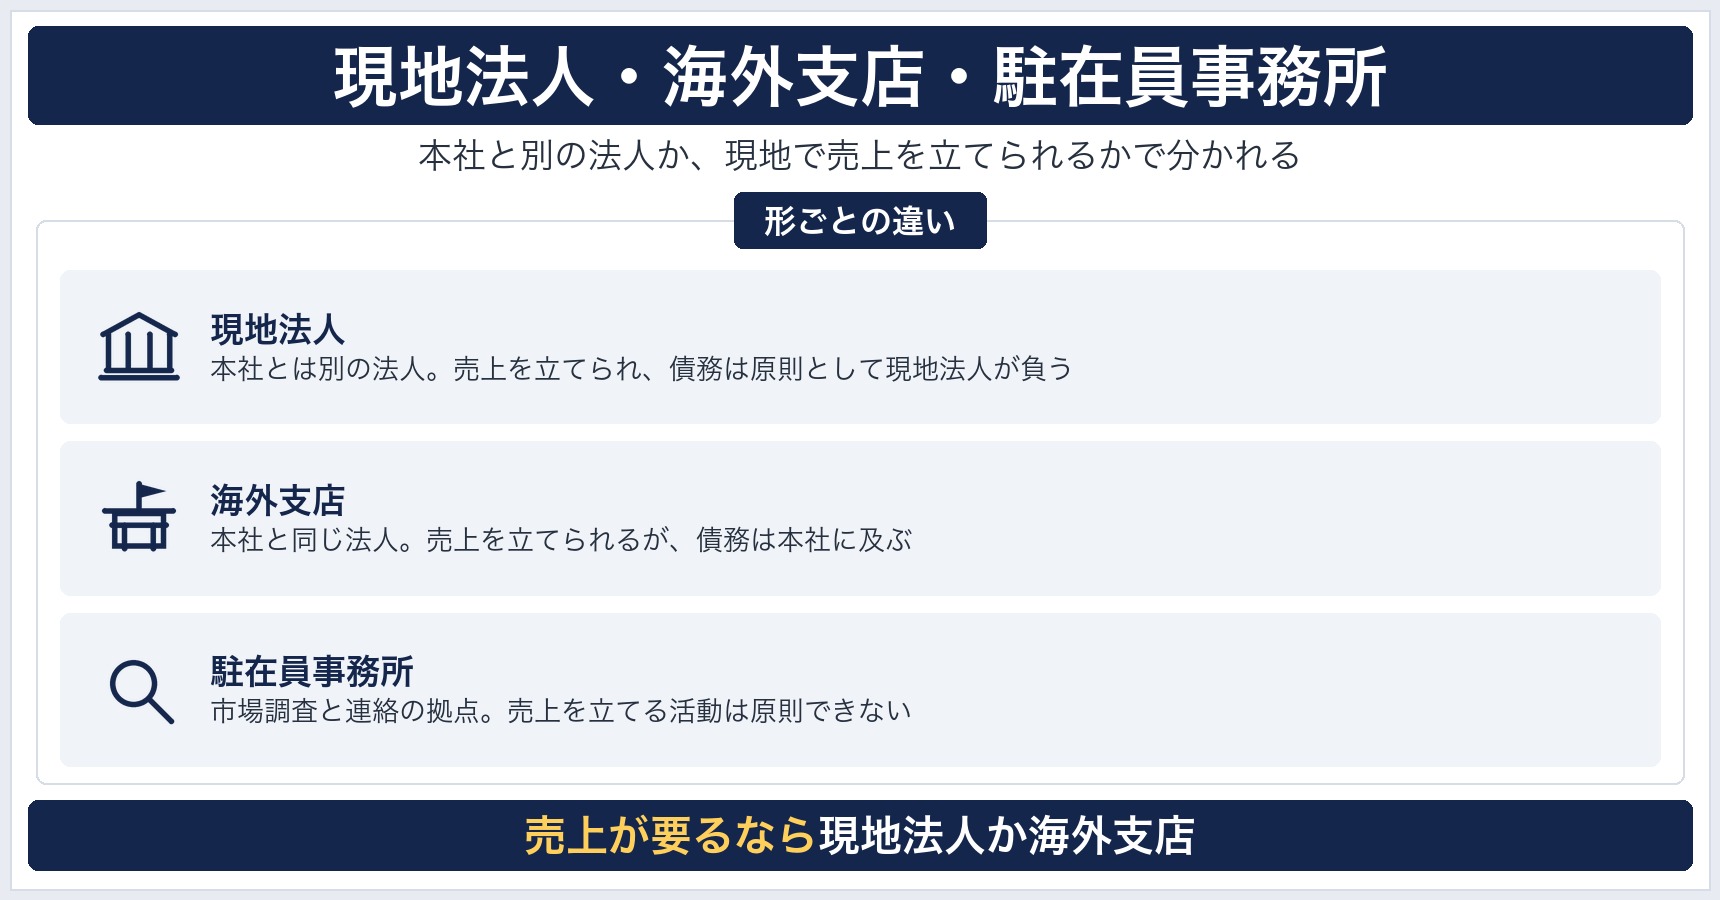
海外に拠点を置く形は、現地法人、海外支店、駐在員事務所の3つに大きく分かれます。違いの根本は、日本の本社とは別の法人かどうかと、現地で売上を立てられるかどうかです。下の表は一般的な整理で、細かな扱いは国によって変わります。責任の範囲と税金のかかり方から順に比べます。
法人格と責任が及ぶ範囲
現地法人は本社とは別の法人なので、現地の取引で生じた債務は原則として現地法人が負います。支店は本社の一部であり、支店の債務は本社の債務になります。駐在員事務所も独立した法人ではありません。表の項目のうち、最初に確かめたいのは売上を立てる必要があるかどうかです。売上が要らない段階なら駐在員事務所も候補に入り、売上が要るなら現地法人か支店に絞られます。
| 項目 | 現地法人 | 海外支店 | 駐在員事務所 |
|---|---|---|---|
| 法人格 | 本社とは別 | 本社と同じ | 独立した法人ではない |
| 売上を立てる活動 | できる | できる | 原則できない |
| 債務の責任 | 原則は現地法人 | 本社に及ぶ | 本社に及ぶ |
| 設立と維持の負担 | 大きい | 中くらい | 小さい |
設立の手順や必要書類は海外の会社設立の記事で解説しています。
税金のかかり方
現地法人の所得には、まず進出先の国で税金がかかります。日本の親会社がその配当を受け取るときは、持株割合が25%以上で6か月以上保有しているなどの条件を満たせば、配当の95%が益金に算入されません。支店は本社の一部なので、所得は現地で課税されるうえ日本の法人税の対象にもなり、二重にかかる分は外国税額控除で調整します。現地の税負担が低い国の法人には、日本で合算して課税される制度もあるので、国を決める段階で確かめます。
出典:国税庁「外国子会社から受ける配当等」(2026年10月確認),e-Gov法令検索「法人税法」(2026年10月確認),e-Gov法令検索「租税特別措置法」(2026年10月確認)
3. 現地法人を設立するメリットとデメリット
現地法人は3つの形の中で最も自由に事業を進められる一方、設立と維持の負担も大きくなります。売上を立てられること以外に何が得られ、何を背負うのかを、社内の承認の前に整理しておきます。撤退のしにくさも、設立前に知っておきたい点です。
現地で契約と採用を完結できる
現地法人の最大のメリットは、現地の会社として取引先と契約し、売上を立て、人を雇えることです。買い手や代理店から見ると、現地に法人があることは、すぐに連絡が取れて撤退しにくい相手だという安心材料になります。許認可や補助制度の中には、現地法人であることを前提にしたものもあります。代理店に任せていた値決めや売り場の管理を自社で持てるようになるので、買い手の声も直接届きます。
責任を出資の範囲に分けやすい
現地の取引で問題が起きても、責任は原則として現地法人にとどまり、支店のように本社の債務にはなりません。訴訟や規制が読みにくい国で事業をする場合、この切り分けは大きな意味があります。ただし、現地の銀行から借り入れるときに親会社の保証を求められると、その範囲では本社にも責任が及びます。保証を入れるかどうかは、借り入れの条件を決める段階で社内の判断を取っておきます。
設立と維持に手間と費用がかかる
デメリットは、設立の手続きに加えて、毎年の決算、税務申告、社会保険、役員の管理が続くことです。国によっては最低資本金や、現地に住む取締役を求められます。親会社との取引が増えると、価格の決め方を説明する移転価格の問題も出てきます。設立に使う資金だけで判断せず、事業が軌道に乗るまで毎年かかる維持費を計画に入れます。外部に頼む会計や法務の費用も、最初から見積もっておきます。
撤退にも時間がかかる
現地法人をやめるには、取引の整理、従業員への対応、税務の精算を終えて清算する必要があり、すぐには閉じられません。国によっては清算に長い時間がかかります。駐在員事務所や代理店より抜けにくい形なので、設立前に、売上がいくらを下回ったら、何年続いたら撤退を考えるのかを数字で決めておきます。撤退の条件を先に決めておくと、社内の承認も得やすくなり、判断の先送りも防げます。
4. 海外支店と駐在員事務所が向いている場面
現地法人を作らない選択にも、それぞれ向いている場面があります。支店は本社の信用をそのまま使いたいとき、駐在員事務所は売上より情報が欲しいときに候補に入ります。現地法人と比べて何が楽になり、何ができないのかを見ていきます。駐在員事務所には活動の線引きがあるので、その注意点もまとめます。
海外支店は本社の信用をそのまま使いたいとき
海外支店は、本社と同じ法人として営業できる形です。現地で新しく法人の実績を積まなくても、本社の信用や財務をそのまま取引先に示せます。銀行や建設のように本社の規模が取引の条件になる業種で選ばれることがあります。一方で、現地で起きた債務や訴訟の責任は本社に直接及びます。国によっては業種が限られ、そもそも開設できない場合もあるので、最初に確かめます。
駐在員事務所は市場を調べる段階に向く
駐在員事務所は、市場調査や情報収集、本社との連絡を担う拠点です。売上を立てられない代わりに、現地法人より少ない負担で人を置けます。候補の国に担当者を常駐させて、買い手や規制を確かめてから投資を決めたい企業に合います。統計や出張では分からない売り場の様子や、現地企業の評判を集められます。ただし、調べるだけで終わらないよう、いつまでに何が分かれば次の判断をするのかを決めておきます。
駐在員事務所の活動には線引きがある
駐在員事務所で契約を結んだり請求書を発行したりすると、営業活動とみなされ、現地で課税や処分の対象になることがあります。買い手と話を進めるうちに、見積もりや価格交渉まで事務所で担当してしまうことは起こりがちです。商談が進み始めたら、契約は日本の本社が結ぶ形に分けるか、現地法人か支店に切り替えます。担当者が現地で何をしてよいのかを、着任前に書面で共有しておきます。

5. 海外展開の段階で進出形態を選ぶ
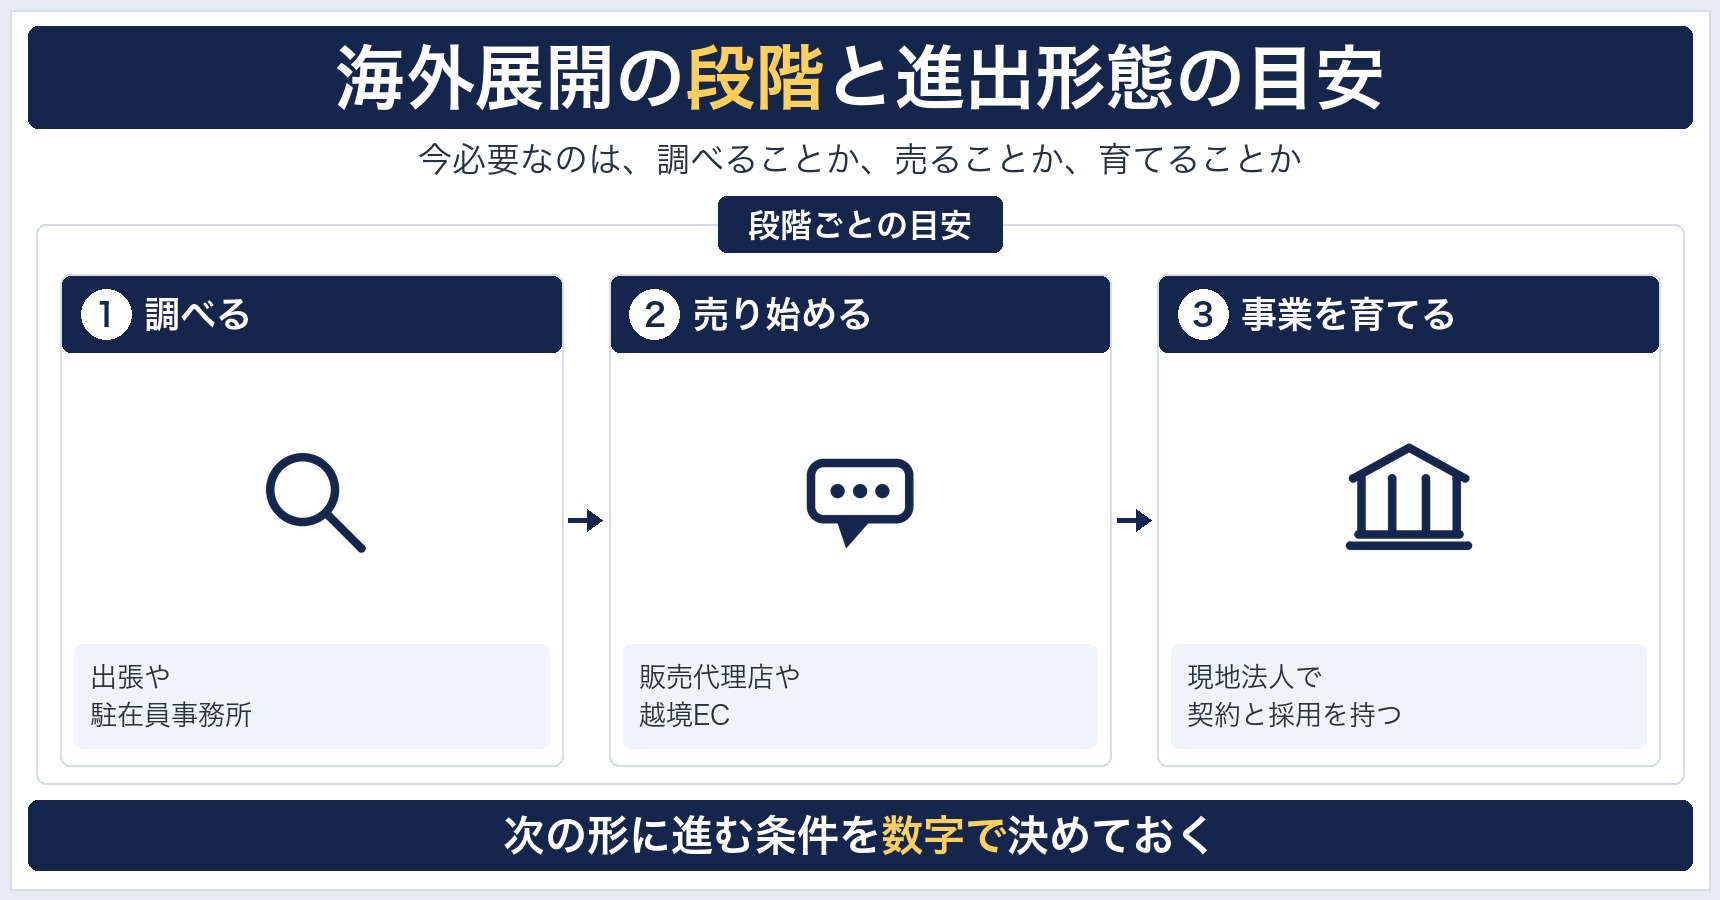
進出形態は一度決めたら変えられないものではありません。図は段階ごとの目安で、すべての企業が順に進むわけではありません。今の段階で必要なことが、調べることなのか、売ることなのか、育てることなのかで選びます。海外進出白書の調査で、実際の企業の選び方も確かめます。
拠点を設けずに始める企業が多い
海外進出白書で進出形態を聞くと、拠点を設けずにパートナーや販売代理店を通じる形が53.4%で最も多く、現地法人の設立は39.4%、越境ECは23.8%でした。雇用代行も6.7%あります。買い手の反応を確かめる段階では、法人を作らなくても売り始められます。現地法人と支店だけを比べていると、この選択肢を見落とします。拠点を持たない形も含めた比較は海外進出の方法の記事で解説しています。
続いている企業は現地法人の割合が高い
同じ調査で、海外事業を3年以上続けている企業に限ると、現地法人の設立は55.4%となり、全体の39.4%を16ポイントほど上回ります。越境ECは13.5%まで下がります。代理店や越境ECで始めた企業が、事業が続くにつれて現地に根を張っていく流れが読み取れます。もちろん、現地法人を作れば事業が続くわけではありません。売上の見通しが立った企業が法人を作っている面もあるので、順番を取り違えないようにします。
現地法人に進む条件を数字で決めておく
代理店で始めた企業が現地法人に切り替えるのは、手数料より自社で持つ費用のほうが安くなるとき、買い手から現地での契約を求められたとき、値決めや在庫を自社で管理したくなったときなどです。「年間の売上がいくらを超えたら」「取引先が何社になったら」と先に置いておくと、手応えがあるのに投資が遅れることを防げます。代理店との契約に、切り替えるときの条件を入れておくことも忘れないようにします。
6. 国ごとの規制で選べる形態が変わる
ここまでの比較は一般的な整理で、選べる形態は進出先の国の規制によって変わります。同じ駐在員事務所や支店でも、できることや税金の扱いは異なります。候補の国が決まったら、次のような点を国ごとに確かめます。ベトナム、インドネシア、中国、フィリピンの例を挙げます。
支店を開設できる業種が限られる国
ベトナムでは、支店を設立できる業種は銀行や保険など一部に限られ、売上を立てるなら有限責任会社や株式会社が中心になります。支店のほうが手軽だと考えて計画を立てても、国や業種によっては選べません。駐在員事務所も市場調査や本社との連絡に限られます。法人の種類や手順はベトナムの会社設立の記事で解説しています。
駐在員事務所の種類や課税が異なる国
インドネシアの駐在員事務所には複数の種類があり、たとえば外国商事駐在員事務所はマーケティングや市場調査はできますが、入札や契約などの営利活動はできません。中国では、駐在員事務所にも財務計算の状況に応じた方法で課税されます。駐在員事務所なら税金がかからないと思い込んでいると、予算が狂います。詳しくはインドネシアの会社設立の記事で解説しています。
業種によって外資の出資に条件がある国
現地法人を選んでも、業種によっては外資の出資比率や資本金に条件が付きます。たとえばフィリピンの小売業には外資規制があり、資本金の条件を満たさなければ100%出資の現地法人で小売りはできません。こうした条件があると、合弁や販売代理店のほうが現実的な選択肢になります。どの形を選ぶかを決める前に、自社の業種と売り方が候補の国で認められるかを確かめます。詳しくはフィリピンの小売業の外資規制の記事で解説しています。
7. よくある質問(FAQ)
Q1. 現地法人と海外子会社は同じ意味?
多くの場合は同じ法人を指します。現地法人は海外に設立した法人という場所から見た呼び方で、海外子会社は親会社が支配しているという関係から見た呼び方です。日本企業が過半数を出資している海外の法人なら、どちらで呼んでも間違いではありません。出資が半分以下の合弁会社は、現地法人とは呼べても、経営を支配していなければ子会社には当たらない場合があります。資料を読むときは、その資料の定義を確かめます。
Q2. 現地法人と合弁会社の違いは?
合弁会社は、現地企業など複数の会社が共同で出資して作る会社です。現地法人の一種で、自社だけで出資する形と並ぶ選択肢です。現地企業の販路や許認可を使えることが利点で、外資の出資に条件がある業種では合弁が前提になることもあります。一方で、経営の判断が割れやすく、利益の分け方でも揉めやすくなります。契約を結ぶ前に、意思決定の方法と、解消するときの持分の扱いを決めておきます。
Q3. 中小企業はどの形から始めるべき?
売上の見通しが立っていなければ、拠点を設けずに販売代理店や越境ECから始める形が候補になります。Digima〜出島〜に寄せられる相談の56.2%は従業員50名以下の企業で、少人数で検討を始める企業は多くあります。現地に人を置いて調べる必要があるなら駐在員事務所、現地で契約する必要が出てきたら現地法人というように、必要になった段階で次の形に進みます。最初から現地法人を作ると、維持費が売上より先に出ていきます。
Q4. 駐在員事務所から現地法人に切り替えられる?
切り替えられます。市場を調べる段階で駐在員事務所を置き、事業の見通しが立ってから現地法人を設立する進め方は、多くの国で取られています。ただし、事務所をそのまま法人に変えられるとは限らず、新しく法人を設立して事務所を閉じる手続きが必要な国もあります。従業員の雇用や賃貸契約の引き継ぎも発生します。切り替える時期が見えてきたら、閉鎖と設立の順番を半年ほど前から考え始めます。
8. 進出形態の選び方をDigima〜出島〜に相談する
進出形態は、業種、売り方、候補の国の規制によって答えが変わります。自社で調べて進める場合と相談する場合には、それぞれ次のような違いがあります。
| 項目 | 自社で調べて進める | Digima〜出島〜に相談する |
|---|---|---|
| メリット | 社内に知識と判断の経験が残る | 条件の整理から専門家と進められる |
| 向いている企業 | 社内に海外事業の経験者がいる | 初めての国や形態を検討している |
| かかる手間 | 規制と税務を国ごとに調べる | 状況を伝えて候補の企業を比べる |
| 費用 | 調査の人件費がかかる | 相談と紹介は無料 |
Digima〜出島〜に相談するメリット
「現地法人と支店のどちらがよいか」のような、まだ形が決まっていない段階から相談できます。候補の国と業種に合わせて、実績のある支援企業を紹介するので、探す手間を減らせます。形態の選択だけでなく、設立の手続き、税務、人材採用といった関連する実務もまとめて相談できるので、窓口を分けずに済みます。形を決める前に話を聞いておくと、選べない形態を前提に計画を立てるやり直しも防げます。
▶︎現地法人、支店、駐在員事務所のどれが合うかをDigima〜出島〜に相談する
この記事が役に立つ!と思った方はシェア
海外進出相談数
27000
件突破!!
最適サポート企業を無料紹介
コンシェルジュに無料相談