

日本企業の海外撤退は年716社、新設は260社|撤退基準を出る前に書く4項目と30日の進め方【2026年最新】


「海外は、やってみないと分かりませんから」。その通りですが、やってみないと分からないのであれば、結果が見えたときにどうするかを、先に決めておく必要があります。
経済産業省「第55回 海外事業活動基本調査」(2024年度実績)によると、2024年度に撤退した日本企業の現地法人は716社でした。同じ年度に新しく設立された現地法人は260社で、撤退のほうが多い計算です。撤退は2020年度以降、毎年600社から800社の幅で続いています。
撤退の手前には、赤字を抱えたまま判断できない会社があります。ジェトロの調査では、2025年に黒字を見込む海外進出日系企業は66.5%。3社に1社は黒字になっておらず、撤退できない理由は、撤退の基準が書かれていないことにあります。
本記事では、国の統計とジェトロの調査で撤退の実態を確認したうえで、Digima〜出島〜の海外進出白書から、3年以上続いた会社が出る前に決めていたことを整理します。そのうえで、期限・投資額の上限・指標・判定者の4項目で撤退基準を書く手順を、モデルケースの記入例と30日の進め方つきで解説します。撤退の話ですが、続けるための準備として読んでください。
この記事でわかること
- ・海外撤退の件数・比率と、日系企業の黒字割合(経済産業省・ジェトロの一次データ)
- ・3年以上続いた会社が、出る前に決めていたこと(海外進出白書の3つの差)
- ・期限・投資額の上限・指標・判定者の4項目で書く撤退基準シートと、モデルケースの記入例
- ・リスク管理のチェック表・判定シートの使い方と、次の30日で社内に出すための週ごとの段取り
▼目次
1. 日本企業の海外撤退件数|2024年度は716社、5年間の推移
まず事実を確認します。国の統計で、海外から撤退した日本企業の現地法人が何社あるのか、それは新しく設立された数と比べてどれくらいか、一時的な数字なのか毎年起きていることなのかを、順に見ていきます。
2024年度の現地法人の撤退件数(716社)と新設件数(260社)
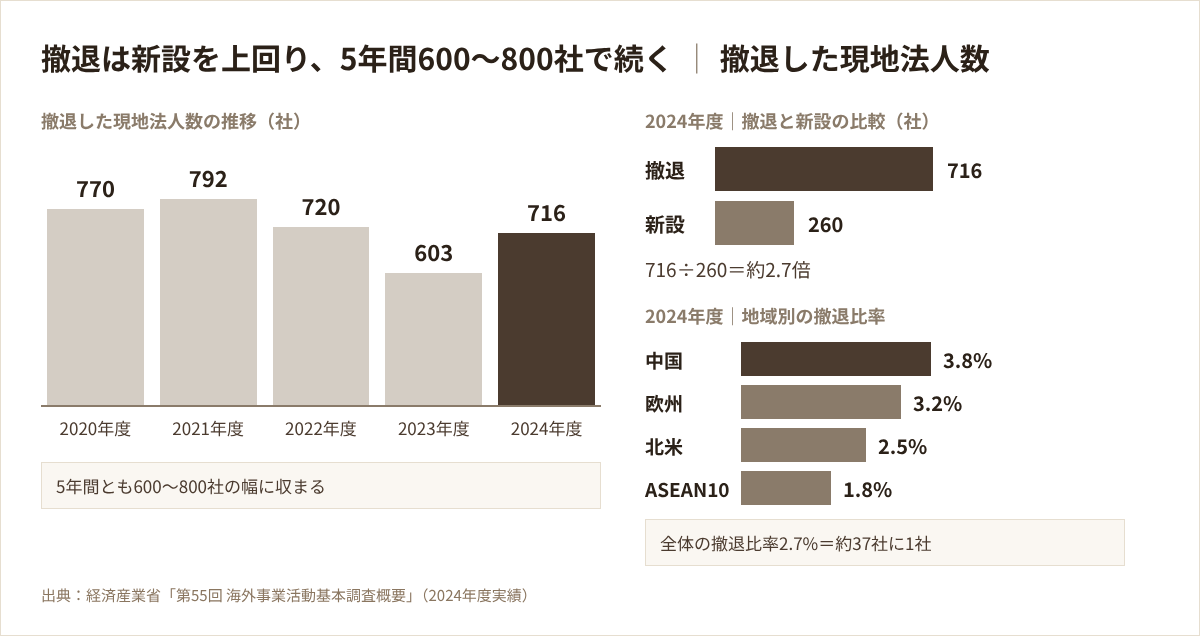
経済産業省の「第55回 海外事業活動基本調査」(2025年7月1日調査、有効発送9,907社・回答8,092社・回答率81.7%)によると、2024年度に撤退した現地法人は716社で、前年度より113社増えました。内訳は製造業257社、非製造業459社です。
同じ年度に新しく設立された現地法人は260社(前年度比50社増)でした。716社を260社で割ると約2.7倍で、統計の上では、出る数より引き揚げる数のほうが多いことになります。なお、この調査の「撤退」には、解散・撤退・移転のほか、日本側の出資比率が10%未満に下がったケースも含まれます。
現地法人の撤退件数の推移(2020〜2024年度)
716社という数字が、たまたま多かった年のものなのかを確かめるために、5年分を並べます。撤退した現地法人数は、2020年度が770社、2021年度が792社、2022年度が720社、2023年度が603社、2024年度が716社です。
どの年度も600社から800社の幅に収まっています。特定の年に大きな事件があって一気に引き揚げた、という形ではありません。景気の良い年も悪い年も、同じ規模で撤退が起きています。
地域別の撤退比率(中国・欧州・北米・ASEAN)
2024年度末の現地法人は25,745社で、そのうち1年間に撤退した割合を示す撤退比率は2.7%でした(前年度から0.3ポイント上昇)。約37社に1社が、毎年引き揚げている計算です。
地域別では、中国が3.8%、欧州が3.2%、北米が2.5%、ASEAN10が1.8%でした。差はありますが、どの地域も1%台から3%台の範囲にあります。国を選べば撤退を避けられる、という種類の話ではありません。どこに出ても、毎年一定の割合で引き揚げが起きています。撤退したこと自体を失敗と見なすのは適切ではない、と私たちは考えています。問われるのは、撤退そのものではなく、撤退のしかたを決めていたかどうかです。
出典:経済産業省「第55回 海外事業活動基本調査概要」(2024年度実績・2025年7月1日調査)
2. 海外進出日系企業の黒字割合|企業規模・業種別(ジェトロ調査)
撤退に至る手前には、赤字を抱えたまま判断できない会社があります。海外で事業をしている日系企業の黒字の割合を、全体・企業規模別・業種別に確認し、そのうえで、撤退できない原因がどこにあるのかを整理します。
海外進出日系企業の黒字割合(66.5%)
ジェトロの「2025年度 海外進出日系企業実態調査」は、海外82カ国・地域の日系企業17,708社を対象に2025年8月から9月に実施され、7,485社が回答しました(有効回答率42.3%)。
2025年の営業利益見通しで黒字を見込む企業は66.5%(前年から0.6ポイント増)、均衡が16.9%、赤字が16.6%です。黒字が増えているのは良い知らせですが、裏返すと、海外に出た日系企業の3社に1社は黒字になっていません。
中小企業と大企業の黒字割合の差
規模別に分けると景色が変わります。大企業(中堅企業を含む)は黒字70.6%・赤字14.4%。中小企業は黒字57.5%・赤字21.3%で、5社に1社を超える会社が赤字です。黒字の割合の差は13.1ポイントあります。
数字の上では、規模の小さい会社のほうが赤字の割合が高くなっています。赤字が続いたときの余力が小さい会社ほど、赤字の期間をどこまで許容するかを先に決めておく価値が大きいと考えられます。
小売・飲食の黒字割合
業種別では、小売の黒字が47.6%(赤字23.8%)、飲食の黒字が44.7%(赤字23.7%)と、どちらも半数を下回り、赤字は4社に1社に近い水準です。
現地の顧客に直接売る商売は、店を構えた時点で家賃と人件費が毎月発生します。売上が立つ前に固定費が先に走る形のため、読みが外れたときの傷が深くなりやすい、というのが数字から読み取れる構図です。
縮小・撤退の理由(ジェトロ調査の自由記述)
同じ調査では、今後1〜2年の事業展開の方向性を聞いています。縮小または第三国への移転・撤退と答えた企業の自由記述(すでに撤退した企業の声ではありません)には、縮小の理由として「景気低迷による不採算事業の整理」「関税によってコストが増大」、移転・撤退の理由として「今後の需要回復が見込めない」「赤字が継続したため」が挙がっています。
特別な事件ではなく、需要が戻らない、赤字が続く、コストが上がるという、どの会社にも起こりうる事情です。そして、撤退できない理由は、事情そのものではなく、撤退の基準が書かれていないことにあります。期限と投資額の上限を決めていないと、今年は我慢しよう、来年こそは、と判断が毎年先送りになります。
出典:ジェトロ「2025年度 海外進出日系企業実態調査(全世界編)」(2025年11月)
3. 海外事業が3年以上続く企業の共通点|海外進出白書の調査
続いている会社と全体の差を、Digima〜出島〜の海外進出白書のアンケートで比べます。差は3つあり、いずれも出た後の頑張りではなく、出る前の決め方に関わるものです。
海外事業を3年以上継続している企業の割合(37.8%)
海外進出白書(2025-2026年版)の第2部アンケート(進出企業193社)では、海外事業を3年以上継続している企業が37.8%でした。白書はこの企業群を「成功企業」と定義して全体と比べています。
Digima〜出島〜への2025年度の相談件数は4,218件です。そのアンケートでの37.8%は、生き残った確率ではありません。回答した企業のうち、すでに3年以上続けている会社の割合です。そのうえで、続いた会社と全体を比べると、3つの差が出ます。
差1|リスク管理の導入状況
ここでいうリスク管理は、海外専門の弁護士やコンサルティング会社の手配、国際商標や特許の登録などを指します。リスク管理を「導入した」と答えた割合は、全体で11.4%、3年以上続いた企業で20.3%です。全体で最も多かった回答は「導入は考えていない」の42.0%で、回答した企業の4割が、リスク管理を導入する予定がない、と答えているわけです。
3年以上続いた企業のほうが、リスク管理を導入している割合が高い。これが1つ目の差です。
差2|進出形態(現地法人・越境EC)
進出形態では、現地法人を設立した割合が全体で39.4%、3年以上続いた企業で55.4%で、いちばん多い進出形態でした。拠点を持たない越境ECは、全体の23.8%に対し、続いた企業では13.5%に下がります。
ここは読み方に注意が必要です。現地法人を作れば続く、とは言えません。続いたから法人にした会社も含まれているためです。言えるのは、拠点なしの進出は入口であり、続けるなら現地に根を張る形が選ばれている、というところまでです。
差3|資金調達の方法(自社資金・補助金)
資金調達では、自社資金のみで進めた割合が全体で83.4%、続いた企業で86.5%です。公的機関の助成金・補助金を使った割合は全体で17.1%、続いた企業では10.8%と、むしろ低くなっています。
補助金が悪いわけではありません。ただ補助金は、交付の時期が決まっています。海外進出白書では、3年続いた企業は交付の時期に左右されず、自社の判断で迅速に意思決定できていた、と分析しています。自社の資金で進めていれば、撤退の判断も自社でできます。
3つの差に共通する点
海外事業を3年以上続けている企業は、全体と比べて、リスク管理を導入し、現地に拠点を置き、補助金に頼らずに進めている割合が高くなっていました。これは海外進出白書の数字から読み取れる傾向であって、法則ではありません。
この傾向について、私たちは、海外事業が続くかどうかは、進出したあとの努力だけでなく、事前にどこまで準備したかに左右される、と考えています。海外進出白書でも、リスク管理は事業が大きくなってからではなく、立ち上げの時点から仕組みとして組み込むべきだとお伝えしています。
準備にかける費用の面でも同じです。海外進出白書は、海外展開の初期投資を、1社あたり控えめに見て500万円から1,000万円と見積もっています(調査結果ではなく、白書の試算です)。準備が不十分なまま撤退すれば、この投資の多くは回収できません。そのため、事前の準備に費用をかけることが、撤退で失う費用を避ける最も合理的な方法だと考えています。そして、準備の中でも、撤退の条件を先に書くことには、費用がかかりません。
出典:Digima〜出島〜「海外進出白書(2025-2026年版)」
4. 撤退基準の書き方|期限・投資額の上限・指標・判定者の4項目
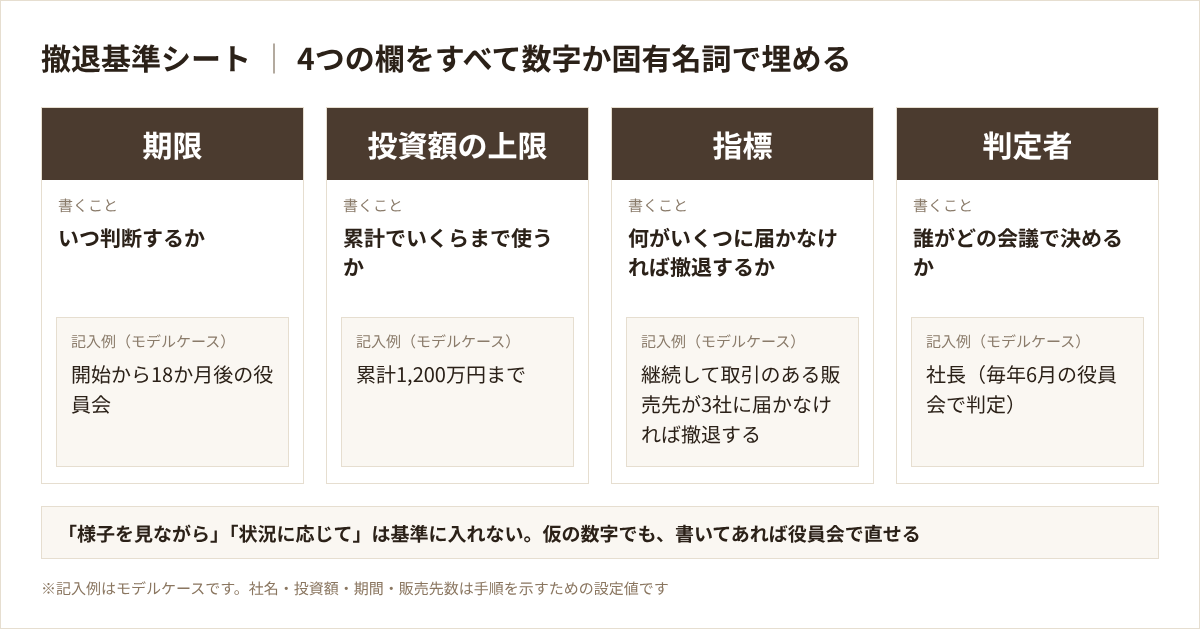
ここからは手を動かす作業になります。使う道具は、4つの欄がある1枚のシートだけです。各欄に何を書くのか、何を書いてはいけないのかを順に説明します。
期限|撤退を判断する時点
期限は、「開始から18か月後の役員会」のように、月数と会議名のセットで書きます。「しばらく様子を見て」では、判断の日が永久に来ません。
赤字が続いている会社でよく見られるのは、赤字そのものよりも、いつ判断するかが決まっていない状態です。期限の欄が空いているかぎり、毎年「今年は我慢する」が繰り返されます。
投資額の上限|累計の上限額
投資額の上限は、初期費用と赤字の補填を合わせて、累計でいくらまで出すかで書きます。
年度ごとの予算ではなく、累計で数えるのがポイントです。単年度の予算で見ると、毎年少しずつ使っているうちに、気づいたときには想定を超えた金額になっています。
指標|撤退を判断する数字
指標は、事業の種類に合わせて1つに絞ります。販売が目的なら「継続して取引のある販売先の数」、店舗型なら「月次の売上」、製造拠点なら「稼働率」などです。
指標を複数並べると、どれか1つが基準を超えているだけで「続けられる」と判断できてしまいます。1つに絞って、届かなければ撤退する、と書くのが基準です。
判定者|判断する人と会議
判定者は、役職と会議名で書きます。「社長が、毎年6月の役員会で判定する」の形です。担当者本人が判定者を兼ねると、自分が進めてきた事業を撤退する判断になるため、先送りが起きやすくなります。
判定者の欄を空けておくと、期限が来ても誰も決めない、という状態になります。
撤退基準にならない書き方
4つの欄はすべて、数字か固有名詞で埋めます。「状況を見て柔軟に」という書き方は、判断を先送りするための言葉として働くため、基準には入れません。
公的機関の解説も同じ考え方です。中小機構のJ-Net21は、撤退計画の作成にあたって、「3年間赤字が続いたら事業計画を見直す」といった具体的な判断基準を、事前に設定することを勧めています。
出典:中小機構 J-Net21「海外拠点から上手に撤退するにはどうすれば良いですか?」
5. 撤退基準シートの記入例(モデルケース)
手順を実際に通すと、どんなシートになるのかを、モデルケースの会社で見ていきます。株式会社デジマ食品は説明のためのモデルケースで、実在しません。ここで使う金額・期間・取引先数も、すべてモデルケース用の設定値です。
モデルケースの設定(だしパック・めんつゆの食品メーカー)
だしパックやめんつゆを作っている「株式会社デジマ食品」を、モデルケースとして置きます。
この会社が、海外に踏み出す前に、4つの欄を埋めます。
撤退基準シートの記入例
| 欄 | 記入例(モデルケース) | 書き方のポイント |
|---|---|---|
| 期限 | 開始から18か月後の役員会 | 月数と会議名のセットで書く |
| 投資額の上限 | 累計1,200万円まで | 初期費用と赤字の補填を合わせた累計の上限 |
| 指標 | 継続して取引のある販売先が3社に届かなければ撤退する | 何がいくつに届かなければ撤退するかを書く |
| 判定者 | 社長(毎年6月の役員会で判定) | 役職と会議名で書く。担当者本人は兼ねない |
※表中の社名・金額・期間・取引先数は、手順を説明するためのモデルケース用の設定値です。
記入例の見方
記入例では、期限は18か月後の役員会、投資額の上限は累計1,200万円、指標は継続取引先3社、判定者は社長と、4欄すべてが数字か固有名詞です。
数字で書いておくと、判断は会議の空気に流されません。赤字の年に「もう少し続けてみよう」という声が強くなっても、書いてある基準と比べれば、範囲内か範囲外かが分かります。
仮の数字から始める
最初から完璧な数字を決める必要はありません。仮の数字でも、書いてあれば、次の役員会で議論して直せます。書いていなければ、直すこともできません。
18か月、1,200万円、3社という数字は、すべてモデルケース用の設定です。自社の数字は、自社の資金余力と、成果が見えるまでにかかる時間から決めます。
6. リスク管理のチェック表と判定シートの使い方
撤退基準シートのほかに、続ける・撤退するの判断を支える2枚のシートがあります。1枚は出る前に使うリスク管理のチェック表、もう1枚は期限が来た日に使う判定シートです。使う場面が違うため、分けて説明します。
リスク管理のチェック表
第3章で見たとおり、3年続いた企業は、リスク管理を導入している割合が高くなっていました。ただ、必要だと分かっていても、表にしないと進みません。リスク管理のチェック表は、縦にリスク管理の項目を3つ書き、横に「対応済みか未着手か」「担当は誰か」「期日はいつか」を並べるだけの表です。
未着手の項目に担当と期日が入っていなければ、その項目は実行されません。「やるつもり」で1年が過ぎるのは、この2つの欄が空いているからです。
リスク管理のチェック表の記入例
| リスク管理の項目(モデルケース) | 状況 | 担当 | 期日 |
|---|---|---|---|
| 商標の出願 | 未着手 | 企画 | 11月末 |
| 契約書の確認 | 未着手 | 社長 | 12月末 |
| 貿易保険の加入 | 済み | 経理 | ― |
※表中の項目・担当・期日は、手順を説明するためのモデルケース用の設定値です。
続ける・縮小する・撤退するの判定シート
判定シートは、期限が来た日に使います。書くのは3行だけです。実績の欄に累計の投資額と継続取引先の数、基準との差の欄に撤退基準シートの数字との比較、判定の欄に「続ける・縮小する・撤退する」のどれかを書きます。判定の日になってから判断材料を集め始めることがないようにするための枠です。
記入例では、デジマ食品が18か月後を迎えたとします。実績は、累計980万円、継続取引先は4社です。投資額は基準の上限1,200万円の範囲内、取引先は基準の3社を1社上回っているため、判定は「続ける」で、次の判定は12か月後と書きます。もし取引先が2社だったなら、判定は「撤退する」です。比べる相手が、出る前に自分で書いた数字だからです。
撤退の方法(持ち分譲渡・解散と清算・破産)
撤退の方法は、持ち分譲渡、解散・清算、破産の3つに大きく分かれます。中小機構のJ-Net21では、持ち分譲渡が最もスムーズな方法として紹介されています。
方法を選ぶ前に、現地法の撤退ルールと、現地の利害関係者の承諾を得る手続きを確認する必要があります。出る前に、この確認先を決めておくだけでも、判定の日に動き出すまでの時間が短くなります。
出典:中小機構 J-Net21「海外拠点から上手に撤退するにはどうすれば良いですか?」
▶ 推奨アクション
・中小機構 J-Net21の撤退の解説で、持ち分譲渡・解散と清算・破産の3つの方法と、事前に確認する項目を読む
・ジェトロの海外進出日系企業実態調査で、自社の業種と規模の黒字割合を確認し、基準を置く際の目安にする
・撤退を判断する場面で現地の弁護士・会計事務所が必要になりそうな場合は、Digima〜出島〜の無料相談から専門家の紹介を受ける
7. 撤退基準を社内に出すまでの30日の進め方
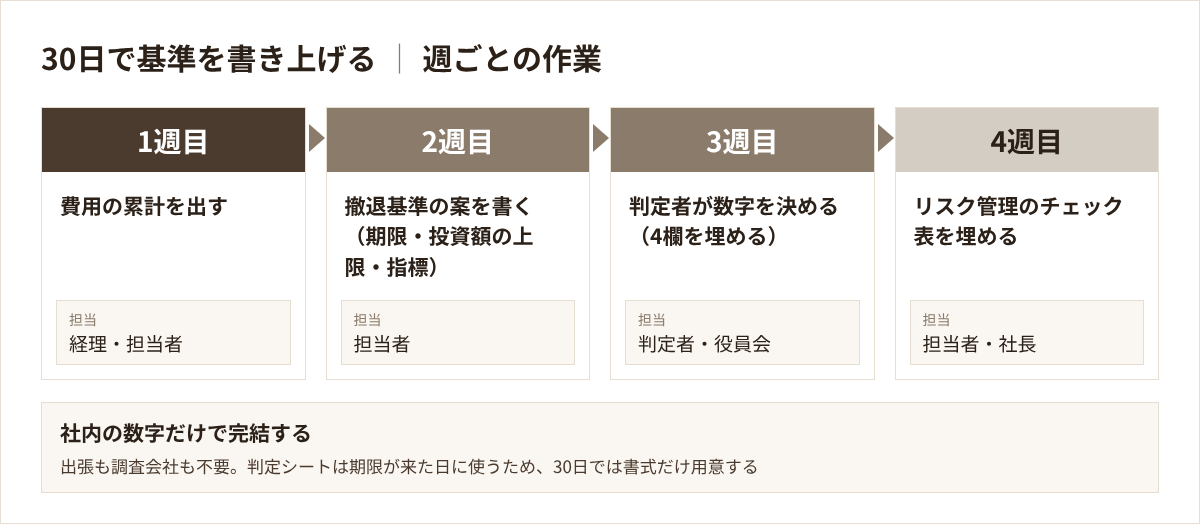
作業を週ごとに割ると、社内の数字だけで1カ月以内に基準が書き上がります。出張も調査会社も必要ありません。期限を切らないと着手されない作業なので、週ごとの内容を先に決めておきます。
1週目|費用の累計を出す
最初の週は、海外展開にかかる費用を見積もります。これから検討を始める会社は、調査、出張、展示会への出展、担当者の人件費など、最初の1年に必要な費用を書き出してください。すでに海外展開を進めている会社は、これまでに使った費用を累計で出します。
この数字が、投資額の上限を決める出発点です。経理に聞けば出るものと、担当者に聞かないと出ないものがあるため、1週目に集めきります。
2週目|撤退基準の案を書く
2週目は、担当者が期限・投資額の上限・指標の案を書きます。判定者の欄はこの段階では空けておいて構いません。
案は仮の数字で十分です。書き出した数字を見ながら議論するほうが、何もない状態から議論するより早く決まります。
3週目|判定者が数字を決める
3週目は、役員会などで、社長が数字を決める週です。ここで期限・投資額の上限・指標・判定者の4欄がすべて埋まります。
議論が長引きそうな場合は、案の段階で複数の数字を並べ、その場で選べる形にしておきます。
4週目|リスク管理のチェック表を埋める
4週目は、リスク管理のチェック表を埋めます。商標、契約、保険など、自社のリスク管理の項目を3つ書き出し、対応済みか未着手かを並べます。未着手のものには、担当と期日を必ず入れてください。
これで、撤退基準シートとリスク管理のチェック表の2枚が、社内に出せる状態になります。判定シートは、期限が来た日に使うため、30日の段階では書式だけ用意しておきます。
撤退基準を書く意味
「出る前から撤退の話をするのは縁起が悪い」という反論は、よく出ます。ただ、基準があれば、赤字の年でも「まだ範囲内です」と社内に説明できます。基準がなければ、良い年も悪い年も判断が先送りになります。
このシートは、出る前でも出た後でも書けます。すでに海外で事業をしている会社こそ、今月のうちに書いてください。
海外展開のメリットと損失の上限
撤退の話を先にしたのは、海外展開のメリットを取りに行くためです。主なメリットは3つあります。
1つ目は市場規模です。海外進出白書で進出先を決めた理由の1位は「市場規模の大きさ」で、67.9%でした。国内の既存事業だけでは得られない成長の余地が、海外市場にはあります。
2つ目は収益性です。海外進出日系企業のうち、2025年の営業利益で黒字を見込む企業は66.5%で、2年続けて増えています(ジェトロ)。今後1〜2年で現地事業を拡大すると答えた企業も、46.2%あります。
3つ目は人材の成長です。海外の顧客や取引先と仕事をする経験は、担当する社員の成長につながります。
海外展開には不確実性がありますが、国内の新規事業も、成功するかどうかは事前には分かりません。判断の基準は、不確実性の有無ではなく、見込めるメリットに対して損失の上限を決められるかどうかです。撤退の基準を先に書いておけば、損失の上限が確定します。そのうえで、海外市場のメリットを取りに行く判断ができます。
▶ 推奨アクション
・今週のうちに、海外展開にかかる費用(検討中なら最初の1年分の見積もり、進行中なら累計)を、経理と担当者から集めて一覧にする
・期限・投資額の上限・指標の仮の数字を担当者が書き、次の役員会の議題に入れる
・経済産業省の海外事業活動基本調査で、進出先の地域の撤退比率を確認し、社内説明の材料にする
・基準が自社の状況に合っているかを確かめたい場合は、Digima〜出島〜の無料相談から現地専門家の紹介を受ける
8. 海外撤退によくある質問
海外撤退と撤退基準について、実務のなかで繰り返し寄せられる質問を、要点だけ簡潔にまとめました。
海外から撤退する日本企業は年に何社ですか?
経済産業省の海外事業活動基本調査によると、2024年度に撤退した現地法人は716社で、同じ年度の新規設立260社を上回りました。2020年度から2024年度まで、撤退は毎年600社から800社の幅で推移しています。2024年度末の現地法人25,745社に対する撤退比率は2.7%で、約37社に1社が毎年引き揚げている計算です。
海外撤退の基準には何を書けばよいですか?
期限・投資額の上限・指標・判定者の4項目を、数字か固有名詞で書いてください。いつの時点で判断するか、累計でいくらまで投資するか、何がいくつに届かなければ撤退するか、誰がどの会議で決めるかの4つです。「状況に応じて」「様子を見ながら」といった言葉が入ると基準として働かないため、完璧な数字でなくても仮の数字で書き始めるのが先決です。
海外展開の前に撤退基準を決めるのは縁起が悪くないですか?
撤退基準は弱気の表明ではなく、事業を続けるための準備です。基準があれば、赤字の年でも「まだ範囲内です」と社内に説明できます。基準がなければ、良い年も悪い年も判断が先送りになります。海外進出白書では、3年以上続いた企業ほどリスク管理を仕組みとして導入している割合が高く、出る前のリスク管理が継続に結びついている傾向があります。
すでに赤字が続いている場合も、撤退基準を作る意味はありますか?
あります。基準は出る前だけでなく、出た後でも書けます。まず直近までの累計費用を出し、そこから先の期限・投資額の上限・指標を決めてください。基準を置いた日から判断が先送りされなくなるため、早く書くほど失う金額が小さくなります。過去の赤字を理由に基準を書かない状態が、最も傷を深くします。
撤退を決めたあとは、どの方法で進めればよいですか?
撤退の方法は、持ち分譲渡・解散と清算・破産の3つに大きく分かれます。中小機構のJ-Net21では、持ち分譲渡が最もスムーズな方法として紹介されています。いずれの場合も、現地法の撤退ルールと、現地の利害関係者の承諾を得る手続きを、決める前に確認しておく必要があります。現地の弁護士・会計事務所への相談が前提になります。
9. 海外撤退の基準づくりはDigima〜出島〜に相談
撤退は新設を上回る716社で、この5年間、毎年600社から800社で続いています。海外に出た日系企業の3社に1社は黒字ではなく、中小企業の黒字は57.5%にとどまります。一方、3年以上続いた会社は、リスク管理を導入し、自社の資金で動いている割合が高くなっていました。
やることは単純です。期限・投資額の上限・指標・判定者の4項目を、今月のうちに数字で下書きし、次の役員会に出します。費用はかからず、仮の数字から始められます。
ただし、その数字が自社の事業と進出先の実態に合っているのか、撤退を決めた場合に現地でどの手続きが要るのかは、机の上では判断できません。Digima〜出島〜では、世界各国の進出支援に携わる現地専門家・法律事務所・会計事務所・実績ある日系企業を、無料でご紹介しています。撤退基準の見直しから、現地での手続きの確認まで、貴社の状況に合わせたサポートが可能です。まずは無料の海外進出タイプ診断で、自社に合った進出スタイルを確認してみてください。
▶ 海外進出タイプ診断はこちら
この記事が役に立つ!と思った方はシェア
海外進出相談数
27000
件突破!!
最適サポート企業を無料紹介
コンシェルジュに無料相談